「積み立てたお金って、いつ売るの?」
「ずっと持ち続けないとダメ?」
積立を始めたばかりの人から
よく聞かれる質問です。
答えはシンプルで
使いたいときに、使う分だけ売ればいい。
積立のゴールは「増やすこと」ではなく
「増えたお金を使うこと」だからです。
ただ、売り方には
知っておくと損をしにくい
コツがあります。
今回はそこを話します。
前回(第5回)では、楽天証券で積立の設定をしました。
積立のゴールは「使うこと」
第1回で、お金は人生を生きるための
手段だと話しました。
だから積立を始めるときに
もうひとつ考えておいてほしいのが
「いつ、何に使いたいか」です。
- 子どもの進学(入学金・学費)
- 家族旅行や、ちょっといい外食
- 住まいのこと(頭金・リフォーム)
- 自分や夫婦の老後
使う時期がはっきりしているお金ほど
出口を早めに考えておく必要があります。
逆に「いつ使うか決まっていない」なら
急いで売る理由はありません。
長く持つほど、年あたりの成績の
ブレは小さくなりやすいからです。
僕自身、投資で増えたお金で
妻をホテルのランチに
招待したことがあります。
自分用に
少しいいマットレスも買いました。
数字が増えるのを眺めるだけでなく
暮らしの中で使ってみると
「続けてよかった」と実感できます☺️
売るときの基本:必要な分だけ
全部売らなくていい
投資信託は
金額を指定して一部だけ
売ることができます。
たとえば積み立てたお金が300万円あって
入学金に50万円必要なら
売るのは50万円分だけ。
残りの250万円は
そのまま運用を続けられます。
積立の設定も、止めずに続けてOKです。
ただ、投資信託の売値は
注文した翌日以降に決まります。
必要な額より少し多めに売ると安心です。
売ってから使えるまで、1週間以上
売る手続きをしてから
お金が手元に届くまでは
少し時間がかかります。
第4回で紹介した2本だと
運用会社の説明書(目論見書)では
こうなっています。
| 商品 | 売ったお金が支払われる日 |
|---|---|
| eMAXIS Slim 米国株式(S&P500) | 申し込んだ日から数えて5営業日目から |
| eMAXIS Slim 全世界株式(オール・カントリー) | 申し込んだ日から数えて6営業日目から |
※各ファンドの目論見書(2026年7月)より。土日祝や海外の休日で遅れることがあります。
これは証券口座にお金が入る日です。
銀行口座で使うには
そこから自分で出金する
手続きが要ります。
支払い日が決まっているお金は
1〜2週間の余裕をもって売ると安心です。
NISAで売った利益には税金がかからない
NISA口座の中で出た利益は
売っても税金がかかりません。
ふつうの口座(特定口座)で売ると
利益に約20%の税金がかかります。
NISAとふつうの口座の両方があるなら
どちらから売るかで手取りが変わります。
NISAなら、売った分の枠が翌年に戻る
NISAで売ったとき
「せっかくの非課税の枠がもったいない」
と感じる人もいると思います。
でも2024年からのNISAでは
売った分の枠は翌年に戻ってきます。
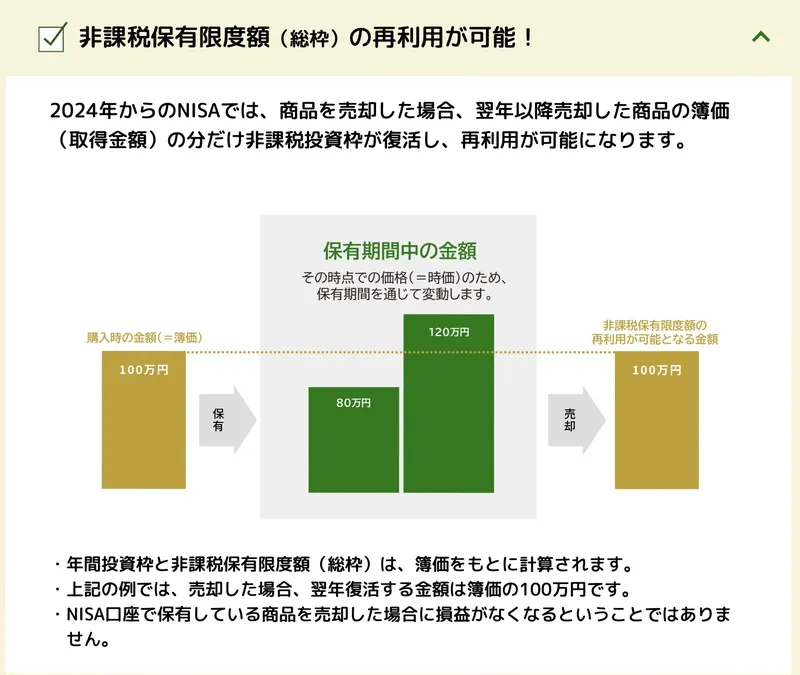
戻るのは、売った値段ではなく
買ったときの金額の分です。
ただし使えるのは
1年の枠(最大360万円)の範囲です。
100万円で買ったものが
120万円になって売った場合
翌年戻る枠は100万円分です。
使うべきときに売っても
枠がなくなるわけではない。
知っておくと気持ちよく使えます。
使う時期が近いお金は、少しずつ現金に
ここが今回いちばん大事なところです。
まず前提として
数年以内に使うと決まっているお金は
最初から預金に置きます(第1回)。
ここで話すのは、ずっと先に
使うつもりで積み立ててきたお金が
使う時期に近づいてきたときの話です。
積立は長く持つほど安心
と話してきました。
でも使う日が決まっているお金は別です。
たとえば、3年後に入学金が必要なのに
ちょうどその年に株価が3割下がったら。
下がった値段で売るしかなくなります。
2020年のコロナショックのように
1か月で3割以上
下がることもありました(第2回)。
そのタイミングが
「使う年」と重なると困ります。
そこで、使う時期が近づいてきたら
数年かけて少しずつ
投資から現金(預金)に移していきます。
使う日が決まっているお金の出口
- 使う日の数年前から、必要な分を少しずつ売って預金へ
- 一度に全部ではなく、何回かに分ける
- 「使う年の何年前までに移し終える」と期限を先に決める(上がった年に前倒しするのはOK)
こうしておけば
ある年に大きく下がっても
使う分はもう現金になっています。
積み立てるときに時期を分けたのと同じで
売るときも時期を分ける。
これが出口のいちばんの基本です。
老後のように長く使うお金は「取り崩しながら運用」
老後のお金のように
何年もかけて少しずつ使うお金は
考え方が少し違います。
全部を一度に現金にせず
使う分だけを毎月売りながら
残りは運用を続ける方法があります。
たとえば1,000万円を
毎月5万円ずつ使う場合で比べてみます。
| 使い切るまで | |
|---|---|
| 全部を預金にして取り崩す | 約16年8か月 |
| 年3%で運用しながら取り崩す | 約23年 |
※年3%(月あたり約0.25%)で運用し、毎月5万円を取り崩した場合の計算例です。税金・手数料は含めていません。取り崩し始めの数年に大きく下がると、使える年数はかなり短くなります。
残りを運用し続けることで
同じ1,000万円でも
長く使える可能性があります。
ただし、運用している分は
値下がりすることもあります。
数年分の生活費は現金で持っておく。
この組み合わせが安心だと思います。
「増やす」と「使う」を、両方大事にする
積立を続けていると
増えていく数字を見るのが楽しくなって
「もったいなくて使えない」人もいます。
その気持ち、僕もよく分かります。
NISAの積立は、もったいなくて
なかなか崩せないんですよね😅
でも将来のために
今をがまんし続けるのは
少しもったいない気もするんです。
将来のために積み立てる。
そして、使いたいときにはちゃんと使う。
この2つがつながると、毎月の積立が
ただの数字ではなくなります🌱
まとめ:出口は「使う分だけ、時期を分けて」
覚えておきたい3つ
- 売るのは、使う分だけ(全部売らなくていい)
- 使う日が決まっているお金は、数年前から少しずつ現金に
- NISAで売った分の枠は、翌年に戻る
ここまでで、積立を
始めるところから使うところまで
ひととおりそろいました。
最終回の次回は、僕が積立を続けながら
なぜ個別株も学ぶようになったのか。
その話をさせてください。
積立の先の話は、LINEでも
 しばお
もっと知りたくなったら
LINEの特典へ🎁
公式LINEに登録すると
3つの特典を無料で受け取れます。
- 株の3つの売却サイン(PDF)
- 投資用語辞典(検索できるWeb辞典)
- 個別株デビューロードマップ(PDF)
今回の出口の話とつながるのは
「株の3つの売却サイン」です。
個別株での売り時の考え方を
まとめています☺️
- 2026年9月時点の情報です。最新は金融庁のNISA特設ウェブサイトもご確認ください。
- この記事は特定の銘柄の売買をすすめるものではありません。