不動産、FX、仮想通貨、株…
投資って、いろいろありますよね。
「で、結局どれをやればいいの?」
ここで止まってしまう人は多いです😅
僕が最初の一歩に選んだのは
投資信託で株式を積み立てること。
それをNISAという
税金がかからない口座でやること。
この記事では
なぜそれを選んだのかと
NISAのしくみを話します。
前回(第1回)では、貯金だけだとお金の力が少しずつ落ちていく話をしました。
投資にもいろいろある
まずは、よく聞く投資を
ざっくり並べてみます。
投資信託は
たくさんの会社の株をまとめて
少しずつ買えるパックのことです。
| 始めるお金 | 値動き | NISAで買える? | |
|---|---|---|---|
| 不動産 | 数百万円〜(借入れが多い) | 小さめ。ただ売りたいときに売れないことも | 買えない |
| FX | 数千円〜 | とても大きい。預けたお金以上に損することも | 買えない |
| 仮想通貨 | 数百円〜 | とても大きい | 買えない |
| 投資信託の積立 | 100円〜 | 中〜大。3割以上下がった年も | 買える |
どれが正解というより
向いている人が違います。
ただ、はじめての人が
毎日の生活と両立しながら
続けやすいのは、どれか。
僕の答えが
投資信託で株式を積み立てるでした。
僕が投資信託の積立を選んだ3つの理由
① 100円から始められる
投資信託の積立は
証券会社によっては
月100円から始められます。
「いきなり何万円も入れるのは怖い」
という人でもお試しからできる。
これは大きいです☺️
少額で始めるよさは
金額が小さいことだけではありません。
実際にお金を入れてみると
値動きを見たときの
自分の気持ちが分かります。
「1割下がっても平気だった」
「思ったより気になった」
それが分かってから増やせばいい。
僕の妻も
最初は少額から始めました。
② 会社の成長とつながっている
株式の投資信託は
たくさんの会社の株をまとめたパック。
市場全体に連動する型なら
1本で何百社にも分けて投資できます。
1社がつまずいても
ほかの会社でカバーしやすい。
ここが1社だけ買うのとの違いです。
そして中身は
毎日ものを作って売っている会社。
その成長の分け前を受け取るしくみです。
③ 必要なときに現金に戻せる
急に車が壊れた。
子どもの習いごとでお金が要る。
生活していると、ありますよね🚗💦
投資信託は
売る手続きをすれば
数日で現金に戻せます。
不動産はすぐには売れません。
学資保険は、保障がある代わりに
途中でやめると元本割れしやすい。
それと比べると
動かしやすいお金です。
ただし売るときに
値下がりしていることもあります。
だから近いうちに使うお金は
最初から投資にまわしません。
目安は、生活費の数か月〜半年分を
預金に残して、そのうえで
数年は使わないお金でやること。
下がる時期とは、どう付き合う?
前回「下がる時期との付き合い方は
第2回で」とお話ししました。
株式の投資信託は
下がる時期が必ずあります。
ここはごまかさずに言っておきます。
たとえば2020年のコロナショック。
アメリカの代表的な株価指数は
1か月ほどで約34%下がりました。
そこから約5か月で
元の水準に戻っています。
ただ、いつもすぐ戻るとは限りません。
※S&P500の終値:2020年2月19日 3,386 → 3月23日 2,237 → 8月18日 3,389(Yahoo!ファイナンスのデータから計算)
では、もっと長い目で見ると
どうだったのか。
アメリカの約100年分のデータで
株・金・国債・不動産を
比べてみました。
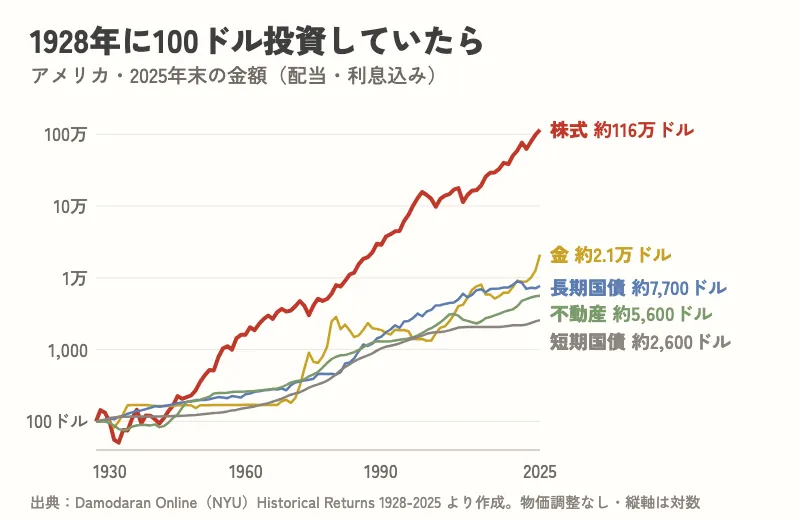
1928年の100ドルが
株式だと約116万ドル。
ほかの資産と、けたが違います。
途中には、1929年からの大恐慌や
2008年のリーマン・ショックも
入っています。
それでも長く見ると
株式が一番大きく増えてきました。
ただ、これはアメリカの過去の数字。
これからも同じとは限りません。
だから20年、30年と
長く付き合う前提で考えます。
そこで効いてくるのが
「積立」というやり方です。
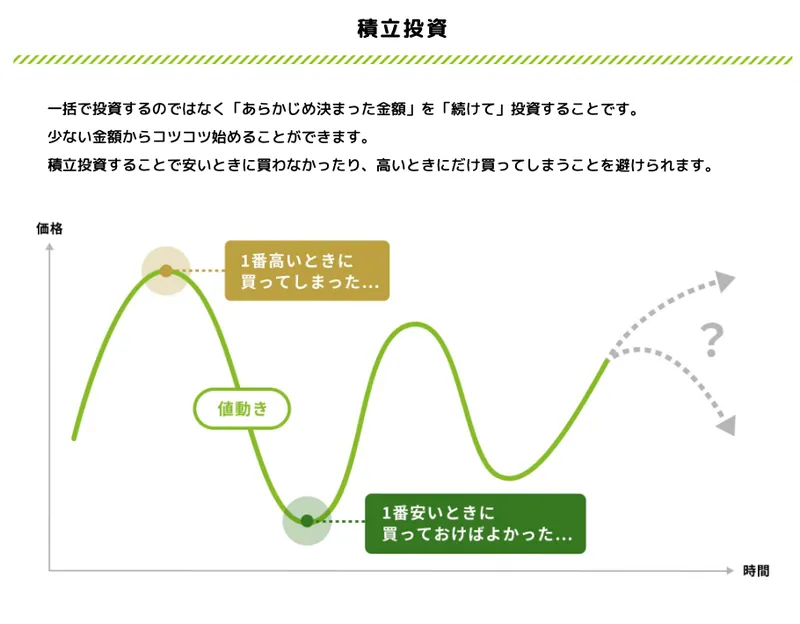
毎月同じ金額で買うと
値段が高い月は少しだけ
安い月はたくさん買えます。
「今が買いどき?」と
悩まなくていいんです👍
下がった月は
むしろ多めに買えている。
そう思えると気持ちがだいぶ楽です。
ただし、これは買う値段が
ならされるだけ。
もうかる保証ではありません。
下がる時期と付き合うコツ
- しばらく使わないお金だけでやる
- 毎月同じ金額で、淡々と続ける
- 下がっても、慌ててやめない
NISAって何?
ここまでが「何に投資するか」。
次は「どの口座でやるか」です。
ふつう投資で増えた分には
約20%の税金がかかります。
たとえば10万円増えたら
そのうち約2万円は税金です。
でもNISA口座でやれば
この税金がかかりません。
10万円増えたら、10万円まるごと。
長く続けるほど
この差は大きくなります。
たとえば月1万円を20年、年3%で
運用できた場合、増えた分は約87万円。
ふつうの口座なら約17.7万円が税金です。
NISAなら、この約17.7万円が
まるごと手元に残ります。
※年3%は計算のための仮定(金融庁「つみたてシミュレーター」で計算)。税率20.315%で計算しています。
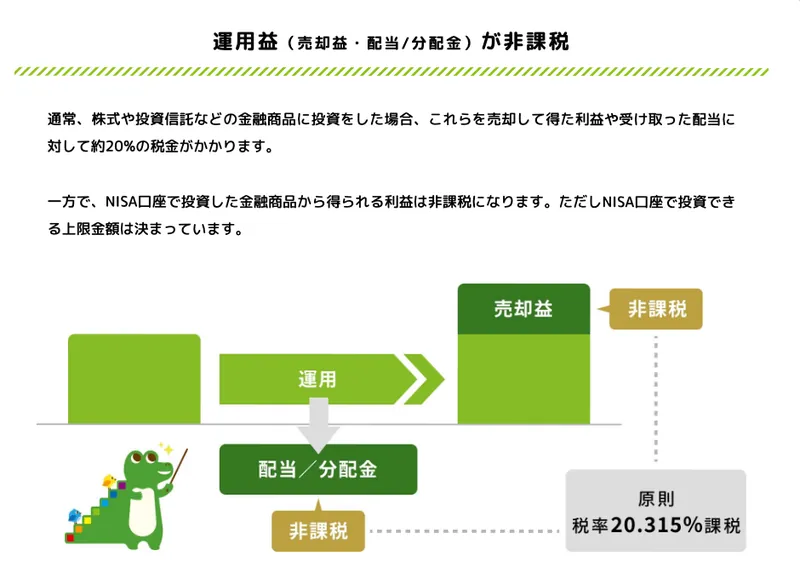
国が「長くコツコツ投資してね」と
用意してくれている制度です。
NISAの2つの枠
NISAには、2つの枠があります。
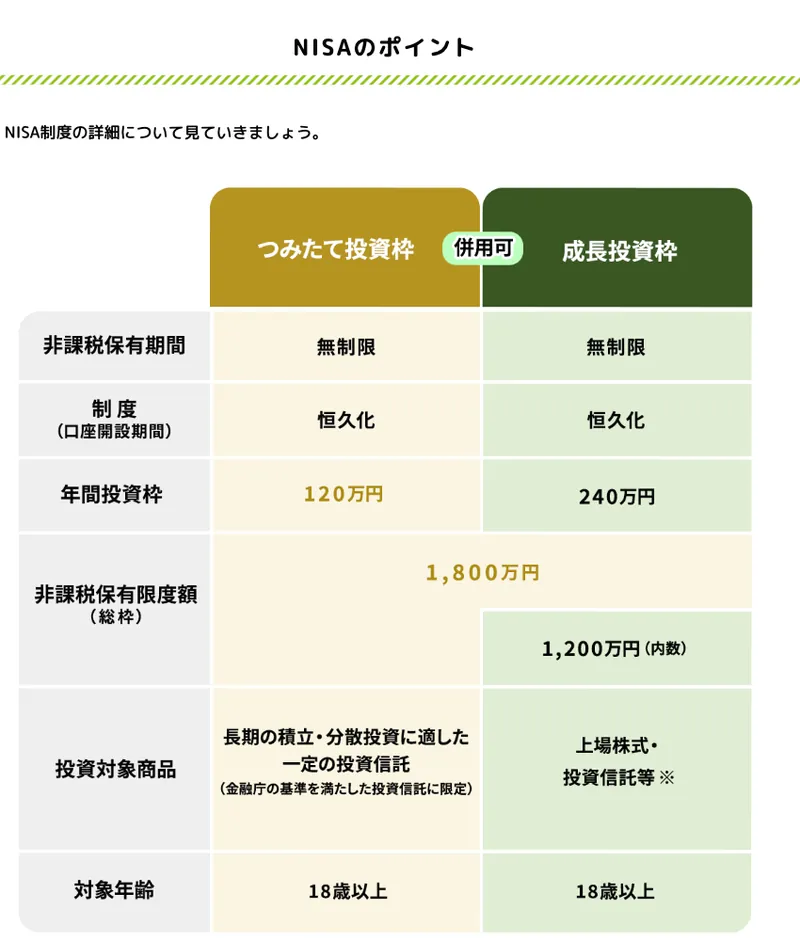
ざっくり言うと、こんな違いです。
- つみたて投資枠:国の基準を満たした投資信託を、コツコツ積み立てる枠
- 成長投資枠:個別の株なども買える枠
この連載で使うのは
つみたて投資枠のほうです。
成長投資枠の話は第7回で少しします。
上限は年120万円。
月1万円でも月100円でも大丈夫。
上限まで使う必要はありません。
税金がかからない期間は
無期限。
何年持っていても非課税のままです🙌
もうひとつ知っておきたいのは
元本の保証はないということ。
NISAは「税金がかからない口座」で
「減らない口座」ではありません。
口座を作る前に知っておきたいこと
- NISA口座は1人1つの金融機関だけ(変えるのは年単位)
- NISAの損は、ほかの口座の利益と相殺できない
- つみたて投資枠で買えるのは、国の基準を満たした投資信託だけ
1つ目があるので
次回は、どの証券会社にするかから
一緒に考えます。
まとめ:何に、どこで投資するか
今日のまとめ
- 何に:投資信託で、株式をまとめて積み立てる
- どこで:NISAのつみたて投資枠で
- どうやって:しばらく使わないお金で、毎月同じ金額
次回は、NISAを始めるための
証券口座をスマホで作ります。
言葉でつまずいたら、LINEの辞典へ
 しばお
LINEの用語辞典で
すぐ調べられます📖
公式LINEに登録すると
3つの特典を無料で受け取れます。
- 投資用語辞典(検索できるWeb辞典)
- 個別株デビューロードマップ(PDF)
- 株の3つの売却サイン(PDF)
いま役に立つのは「投資用語辞典」。
「投資信託」「非課税」など
言葉でつまずいたら引いてみて☺️
残りの2つは
積立に慣れて、その先が
気になってきたときにどうぞ。
- 2026年9月時点の情報です。最新は金融庁のNISA特設ウェブサイトもご確認ください。
- この記事は特定の銘柄の売買をすすめるものではありません。