口座ができて、いざ画面を開くと
呪文みたいな商品名がズラリ。
ここで手が止まりますよね😅
最初の1本は、この3つで選べば
大きく外しません。
「決まった指数に連動する」
「手数料が安い」
「たくさんの会社に分かれている」
その代表が
S&P500とオルカンです。
前回(第3回)では、楽天証券でNISA口座を作りました。
最初の1本を選ぶ3つのものさし
① 決まった指数に連動する(インデックス型)
投資信託には大きく2種類あります。
- インデックス型:指数(株価のものさし)と同じ動きをめざす
- アクティブ型:プロが会社を選んで、市場を上回るのをねらう
指数というのは
たくさんの会社の株価を
ひとつにまとめた数字のこと。
テストでいえば「クラスの平均点」。
S&P500なら、アメリカを代表する
約500社の平均点のようなものです。
インデックス型を買うと
この平均点と同じ動きになります。
つまり市場全体の成長を
そのまま受け取る形です。
最初の1本にインデックス型を
すすめる理由は3つあります。
- 会社を選ぶ必要がない:どの会社が伸びるかを当てなくていい
- 手数料が安い:プロが会社を選ぶ手間がない分、コストが低い
- 中身が分かる:下がったときも「市場全体が下がっている」と理由が分かる
アクティブ型が悪いわけではありません。
ただ市場平均を上回れるかは
運用する人の腕しだいです。
過去に成績がよかったファンドが
これからも上回り続けるとは限りません。
手数料も高めのものが多い。
「何を選べばいいか分からない」段階なら
まずは平均点を取りにいく。
それがインデックス型です。
② 手数料(信託報酬)が安い
第3回でお話ししたとおり
持っている間の手数料は
毎年かかり続けます。
手数料は、運用の成果から
毎日少しずつ差し引かれます。
自分で払う感覚がないので
見落としやすいところです。
どれくらい差がつくのか。
月1万円を20年、年3%で運用できた
という同じ条件で比べてみます。
手数料の違いで20年後はこう変わる
- 手数料 年0.06%ほど:約326万円
- 手数料 年1.5%:約280万円
中身が同じでも
約46万円の差。
手数料は、長く続けるほど効いてきます。
※年3%から手数料を差し引いて、毎月積み立てた場合の計算例です。税金は含めていません。
手数料は、商品ページや
目論見書(商品の説明書)の
「信託報酬」の欄で確認できます。
同じ指数に連動する商品なら
中身はほぼ同じ。
だったら手数料の安い方を選ぶ。
ここはシンプルに考えて大丈夫です👍
③ たくさんの会社に分かれている
1本で何百社、何千社にも
分けて投資できるものを選びます。
1社がつまずいても
全体への影響を小さくしやすいからです。
たとえばオルカンは
2,409銘柄に分かれています。
どこか1社が大きく下がっても
その影響はごく一部で済みます。
逆に数社だけに集中すると
その会社の不調が
そのまま自分の資産に響きます。
ただし分散していても
市場全体が下がる時期は
一緒に下がります。
分散で減らせるのは
「1社のつまずき」のリスク。
市場全体の上げ下げは
「長く続ける」ことで付き合います。
S&P500とオルカンの違い
S&P500とオルカン(全世界株式)は
もともと指数の名前です。
同じ指数に連動する商品は
いろいろな会社から出ています。
ここでは例として、手数料の安い
「eMAXIS Slim」シリーズで比べます。
楽天証券やSBI証券の名前がついた
同じ指数の商品もあります。
中身と手数料を見て選べばOKです。
| S&P500 | オルカン | |
|---|---|---|
| 正式名 | eMAXIS Slim 米国株式(S&P500) | eMAXIS Slim 全世界株式(オール・カントリー) |
| 中身 | アメリカの大きな会社 | 世界中の会社(日本も入る) |
| 銘柄数 | 503銘柄 | 2,409銘柄 |
| アメリカの割合 | ほぼ100% | 62.8% |
| 手数料(年) | 0.08140%以内 | 0.05775%以内 |
※2026年8月31日時点の月次レポート・目論見書より。割合と銘柄数は毎月変わります。中身が違うので、手数料だけで比べて選ぶものではありません。
S&P500:アメリカの大きな会社約500社
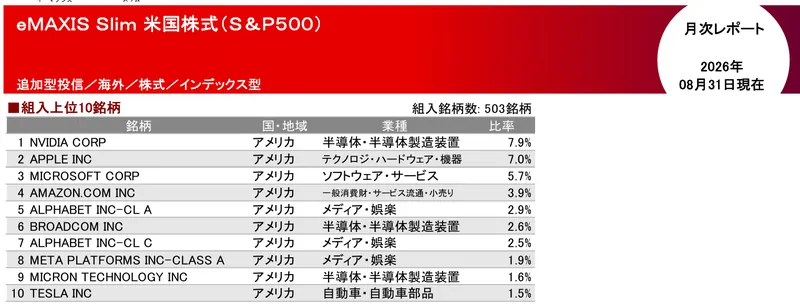
Apple、Microsoft、Amazon…
毎日使っているサービスの会社が
ずらっと並んでいます。
アメリカ1か国に集中している分
アメリカの調子に
大きく左右されます。
上位の大きな会社の割合も高めです。
ここは弱いところとして
知っておいてください。
オルカン:世界中の会社をまるごと
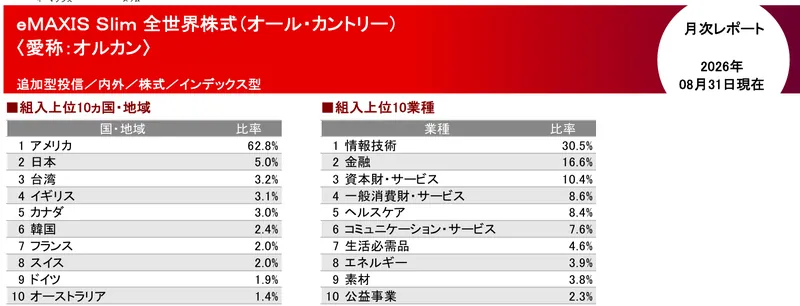
アメリカが6割ちょっと。
残りに日本やヨーロッパ、
台湾などが入っています。
割合は、世界の会社の
大きさ(時価総額)に合わせて
自動で変わります。
アメリカの会社が大きくなれば
アメリカの割合が増える。
ほかの国が伸びれば
その国の割合が増える。
そんなしくみです。
過去の成績はどっちがいい?
気になるのが、これまでの成績。
運用会社の月次レポートで
並べてみます。
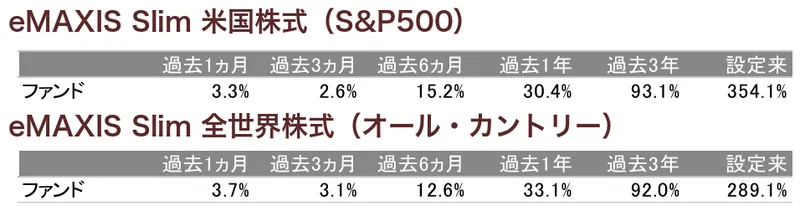
過去1年はオルカンが少し上。
過去3年はほぼ同じ。
設定来はS&P500が上です。
※設定日が違います(S&P500は2018年7月、オルカンは2018年10月)。
見る期間で
勝ち負けは入れ替わります。
だから「過去に一番増えた方」で
選ぶより、自分が納得できる中身で
選ぶ方が続けやすいんです。
最初は選ばない方がいいもの
逆に、最初の1本には
向かないものもあります。
- 流行りのテーマ型(AI・半導体だけ、など):値動きが大きく、流行が終わると下がりやすい
- 手数料が高いもの:持っている間の手数料が年1%を超えるものは、長く持つほど差がつく
- よく分からないもの:中身を一言で説明できないなら、いったん見送る
つみたて投資枠の商品は
国の基準を通ったものだけなので
大きく外れたものは少なめです。
それでも中身と手数料は
自分の目で確認しましょう☺️
選ぶ前に知っておきたい2つ
どちらも株の投資信託なので
下がる時期は必ずあります。
第2回で見たとおり
2020年のコロナショックでは
アメリカの株価指数が
約34%下がりました。
もうひとつは為替。
円で買いますが、中身は外国の株。
円高になると、円で見た金額は減ります。
たとえば1ドル150円のときに
1ドル分の株を買ったとします。
株価が同じでも、1ドル130円になれば
円で見ると150円→130円です。
反対に円安になれば増えます。
為替は上にも下にも動くので
毎月の積立で時期を分けておくと
ならされやすくなります。
だから、しばらく使わないお金で
長く続ける前提で選びます。
迷ったら、どっち?
長く持つ前提なら
どちらを選ぶかより
続けられるかの方が大事。
そのうえで、決め方はこうです。
- アメリカの成長にしっかり乗りたい:S&P500
- どの国が伸びるか決めきれない:オルカン
S&P500は、この数十年
世界の成長を引っぱってきた
アメリカに集中する選び方です。
そのぶんアメリカが
長く不調になったときの影響も
まともに受けます。
オルカンは、世界全体に広く持つ選び方。
今はアメリカが6割ほどですが
ほかの国が伸びれば比率が増えます。
アメリカが好調な時期は
S&P500に少し負けることもあります。
そのかわり、1か国に左右されにくい。
「決めきれない」は
悪いことではありません。
だからこそ世界全体に任せる
という選び方もあります☺️
ちなみに我が家は
僕がS&P500、妻がオルカン。
夫婦でも選び方は違う。
それくらい、自分が納得できる方で
大丈夫です。
よくある迷い
- 両方買ってもいい?:いいです。ただオルカンの6割はアメリカなので、中身はけっこう重なります
- 途中で変えてもいい?:いいです。持っている分は売らずに、次からの積立先だけ変えることもできます
- いま高くない?:それは誰にも分かりません。だから一度に買わず、毎月の積立で時間を分けます
月1万円なら、20年でどのくらい?
「で、実際どれくらいになるの?」
ここも気になりますよね。
たとえば月1万円を20年。
積み立てた元本は240万円です。
金融庁のつみたてシミュレーターで
年3%で運用できた場合を計算すると
こうなります。
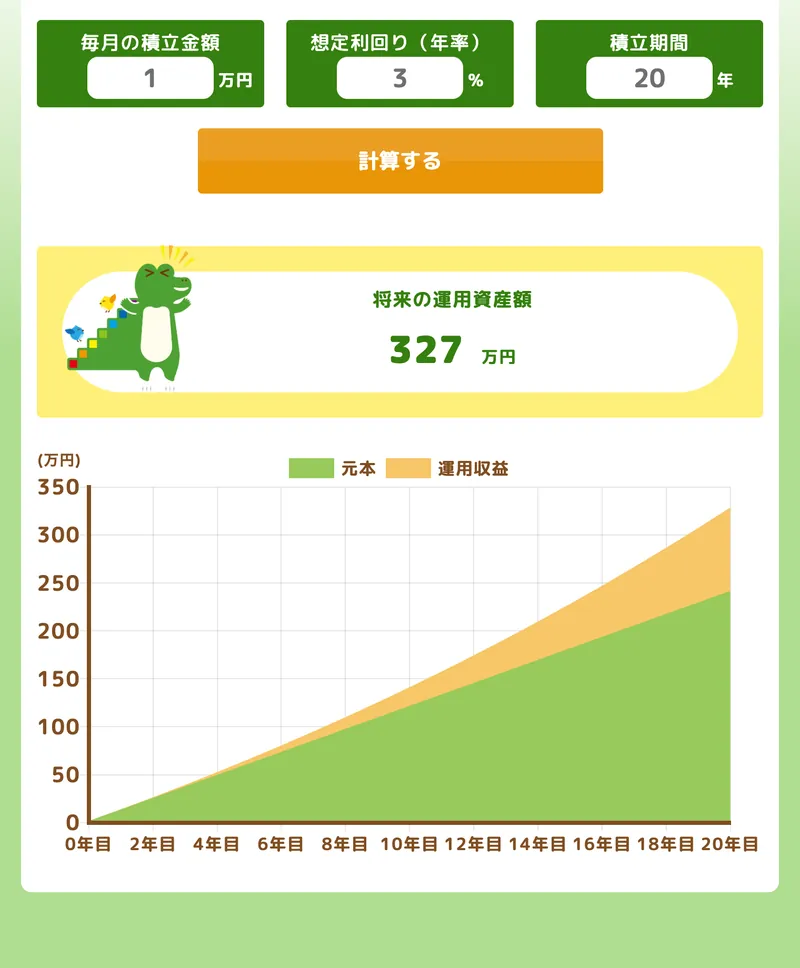
20年後は約327万円。
増えた約87万円は、NISAなら非課税です🙌
※年3%は計算のための仮定です。手数料・税金は含めていません。
「月1万円じゃ意味ない」
なんてことはありません。
金額より大事なのは
無理のない金額で
長く続けることです。
まとめ:最初の1本の選び方
迷ったら、この3つ
- インデックス型を選ぶ
- 手数料の安いものを選ぶ
- アメリカに乗りたいならS&P500
決めきれないならオルカン
次回は、選んだ1本を
楽天証券の画面で探して
毎月自動で買う「積立設定」です。
1本決まったら、次はLINEで
 しばお
個別株が気になったら
LINEに地図があります🗺️
公式LINEに登録すると
3つの特典を無料で受け取れます。
- 投資用語辞典(検索できるWeb辞典)
- 個別株デビューロードマップ(PDF)
- 株の3つの売却サイン(PDF)
「信託報酬」「時価総額」など
言葉でつまずいたら
「投資用語辞典」を引いてみて☺️
- 2026年9月時点の情報です。最新は各運用会社の公式ページもご確認ください。
- この記事は特定の銘柄の売買をすすめるものではありません。