「減るくらいなら貯金が一番安全!」
数年前、僕が投資の話をしたとき
妻に言われたひと言です。
「投資ってギャンブルでしょ?」とも。
もう大反対でした😅
気持ちはすごく分かります。
先に答えを言いますね。
貯金はちゃんと大事。
でも「貯金だけ」だと
物価が上がる時代に
お金の力が少しずつ落ちていく。
だから、しばらく使わないお金の一部を
積立でゆっくり育てておく。
これが投資をはじめる理由です。
NISAの話は第2回でします。
今回は、その前の「なぜ?」の話。
なぜそう言えるのか。
ひとつずつ話しますね。
まず、貯金は大事です
最初に言っておきたいのは
「貯金はダメ」という話ではない
ということです。
急な病気や車の故障。
こういう「すぐ必要なお金」は
減らない形で置いておくのが安心です。
投資にまわさないお金
- 毎月の生活費
- 急な出費に備えるお金
- 数年以内に使う予定のお金
投資にまわすのは
この3つを残したうえで
しばらく使わない分だけ。
急な出費への備えは
生活費の数か月〜半年分が
目安とよく言われます。
数年以内に使う予定のお金は
たとえば、入学金や車検、
引っ越しや出産の費用などです。
なぜ先に分けておくのか。
投資には値下がりする時期が
あるからです。
使う予定のお金まで投資していると
下がったタイミングでも
売らないといけなくなります。
先に分けておけば
下がった時期もそのまま待てる。
貯金は、投資を続けるための
支えでもあるんです。
この順番は
連載の最後まで変わりません👍
気づかないうちに減る「買える量」
最近スーパーで
こんなふうに感じませんか?
「卵も油も、また高くなってる…」
「オムツ代も地味に痛い」
値段は同じなのに
お菓子の中身が減っている
なんてこともありますよね🍪
これが、ニュースでよく聞く
インフレ(物価が上がること)です。
実際にどれくらい上がったのか。
国の統計で見てみると
こうなっています。
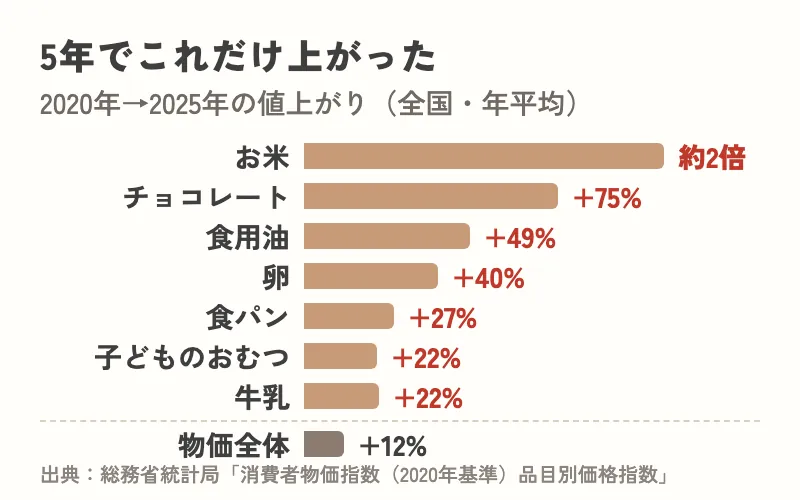
お米は5年で約2倍。
卵も油も、おむつも
じわじわ上がっています😭
モノの値段が上がるのは
裏を返すと
お金1円で買える量が減ること。
100万円の「数字」は減らない。でも…
銀行に100万円を預けておくと
通帳の数字は100万円のままです。
でも物価全体は
2020年からの5年で約12%上がりました。
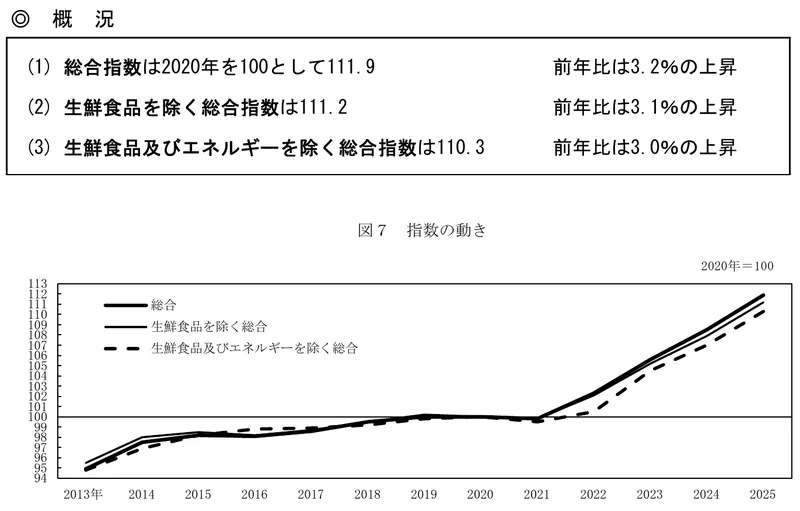
国の資料でも、2021年ごろから
グラフがぐっと上を向いています。
2020年の100万円で買えた量は
2025年の値段でいうと
約89万円分です。
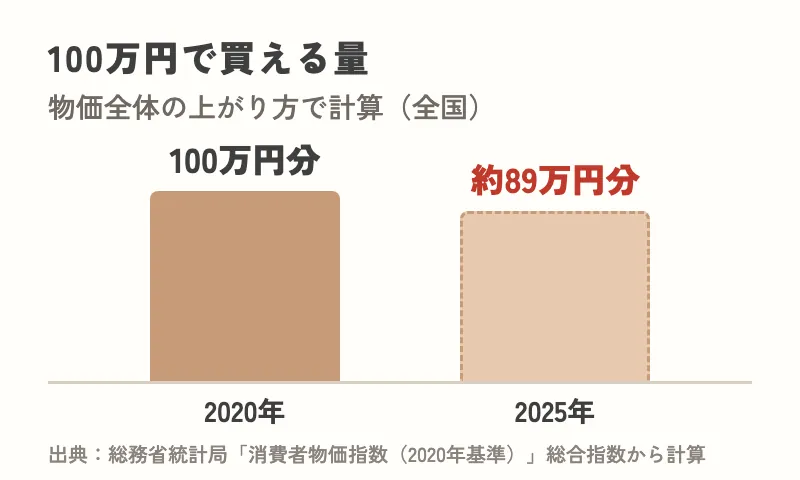
数字は減っていないのに
買える量は減っている。
ここが見えにくいところなんです👀
※物価全体(総合指数)の上がり方で計算しています。預金の利息はここでは考えていません。
「でも最近は銀行の金利も上がったよね?」
たしかに上がりました。
大手銀行の普通預金の金利は
今は年0.4%です。
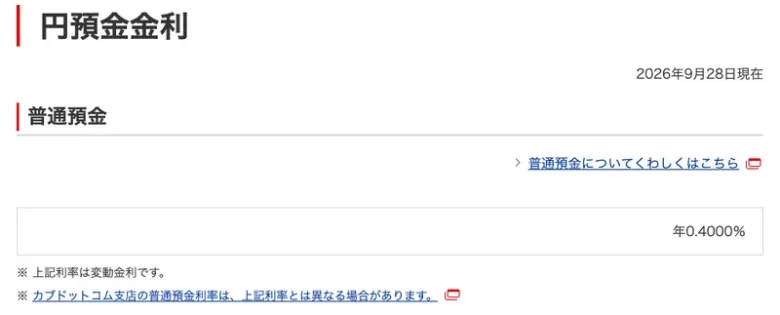
100万円を1年預けると
利息は約4,000円(税引前)。
一方で物価は
2025年の1年間で3.2%上がりました。
100万円でいうと約3万2,000円分です。
利息が増えても
物価の上がり方には追いついていない。
これが今の状況です。
※物価は総務省「消費者物価指数」2025年平均の前年比。金利は変動し、利息には税金がかかります。
株を持つと、会社の成長を分けてもらえる
じゃあ、どうするか。
モノの値段が上がっても
値上げしながらお客さんが離れない
会社は、利益を伸ばしやすい。
株を持つというのは
その会社の持ち主の一人になること。
会社が成長して利益が増えれば
株価の上昇や配当という形で
その分け前を受け取れる。
お金に、会社で働いてもらう。
そんなイメージです☺️
ここがギャンブルとの違いです。
ギャンブルは、集めたお金から
先に運営の取り分が引かれて
残りを参加者で取り合います。
たとえば宝くじは、法律で
当せん金は売上の半分以下と
決まっています。
つまり、みんなで出したお金は
平均すると半分以下になって戻ってくる。
続けるほど減りやすいしくみです。
株は、会社が生み出す利益が
もとになっています。
ただし、どの会社も
必ず成長するわけではありません。
株価は下がることもあるし
何年も戻らないこともある。
これは先に知っておいてください。
だから最初は1社に集中せず
たくさんの会社にまとめて投資する
ところから始めます。
それができるのが
投資信託(たくさんの会社の株を
まとめて買えるパック)です。
そして、しばらく使わないお金で
長く続ける。
下がる時期との付き合い方は
第2回で話しますね。
まずは「土台づくり」から
株の投資のやり方は
大きく分けると2つあります。
| 土台づくり | 次の一歩 | |
|---|---|---|
| やり方 | 投資信託をまとめて積み立てる | 会社を自分で選んで売買する |
| かかる手間 | 設定したら、ほぼおまかせ | 勉強と判断が必要 |
| 大事なこと | 下がっても続ける | 買う理由・売る理由を持つ |
どちらが正解というより
役割が違うんです。
最初から両方やると
頭がいっぱいになりますよね💦
だから、まずは土台づくりから。
僕も入口は投資信託の積立でした。
個別株を学んだのは、そのあとです。
積立は、一度設定すれば
毎月自動で続いていきます。
忙しい子育て中にも合うやり方です。
この連載で、一緒にやること
この連載では
積立を始めるところまで
一緒に進めます。
- 投資をはじめる理由(この記事)
- なぜ株式の積立なのか。NISAって何?
- スマホで証券口座を作る
- 最初に積み立てる1本を選ぶ
- 積立を設定する
- 増えたお金を使うときの考え方
- 積立の次に、僕が個別株も学んだ理由
もう積立をしている人は
第7回から読んでも大丈夫です🙌
まとめ:貯金で備えて、積立で育てる
順番だけ持って帰ってください
- 生活費と、近いうちに使うお金は貯金で残す
- しばらく使わない分だけ、積立にまわす
- まずは土台になる積立から
そういえば、最初に大反対していた妻。
僕の積立で増えた金額を見せたら
「試しにやってみようかな」と
少しだけ始めてくれました。
実際に増えていくのを見て
今も自分で続けています☺️
お金は、自分の人生を
生きるための手段だと思っています。
子どもに
「大人になるって、いいことだよ」と
胸を張って言えるように。
そのための準備を
ゆっくり一緒に進めていきましょう☺️
積立の、その先を知りたくなったら
 しばお
読んでほしいものを
LINEに置いています🎁
公式LINEに登録すると
3つの特典を無料で受け取れます。
- 個別株デビューロードマップ(PDF)
- 株の3つの売却サイン(PDF)
- 投資用語辞典(検索できるWeb辞典)
まずは第2回へ。
積立の先が気になってきたら
「ロードマップ」をどうぞ☺️
- 2026年9月時点の情報です。最新の数字は各公式ページもご確認ください。
- この記事は特定の銘柄の売買をすすめるものではありません。